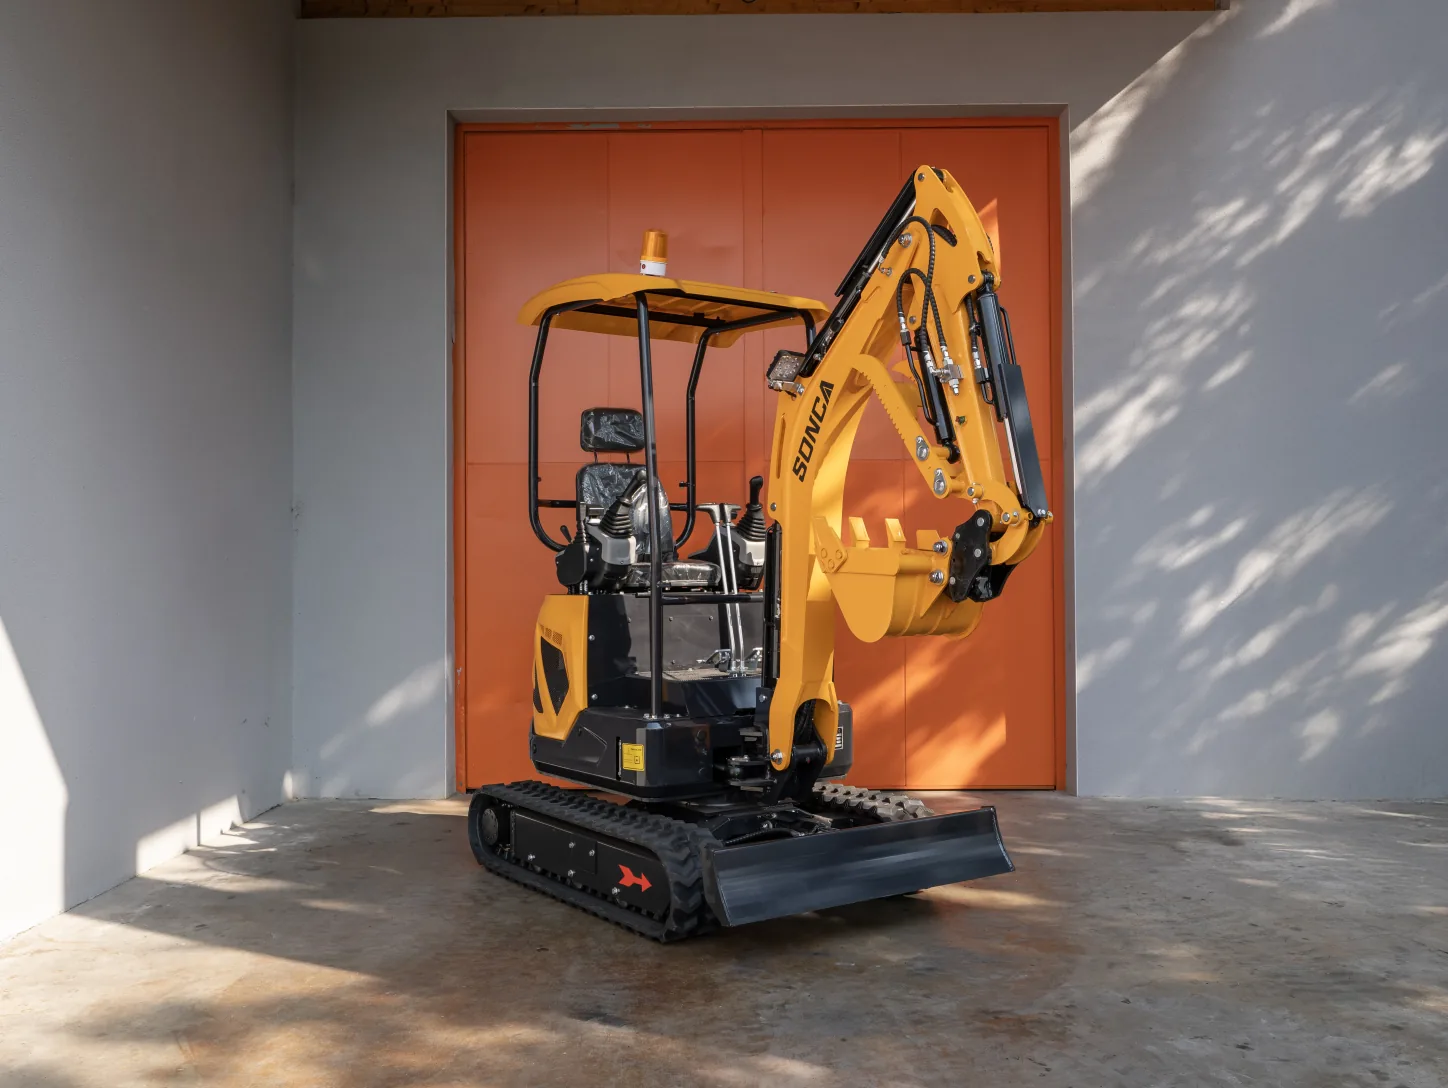
Acquérir une mini-pelle représente un investissement raisonnable comparé aux engins de grande taille : chez CZN Machinery, les modèles neufs démarrent dès 4 125 € HT. Pour autant, préserver sa trésorerie reste une préoccupation majeure, qu'on soit artisan paysagiste, agriculteur, entreprise de TP ou particulier bâtisseur. Le financement mini-pelle permet d'étaler la dépense dans le temps tout en commençant à produire de la valeur dès la livraison de la machine.
Trois grandes familles de solutions existent : le crédit classique, la location avec option d'achat (LOA) et le crédit-bail (leasing) professionnel. Chacune répond à une logique budgétaire et fiscale différente. Ce guide détaille leurs mécanismes, leurs coûts et leurs avantages pour vous aider à décider en connaissance de cause.
Pourquoi financer plutôt qu'acheter comptant ?
Payer comptant reste possible et évite tout coût de financement. Mais pour un professionnel, immobiliser plusieurs milliers d'euros d'un coup n'est pas toujours la meilleure décision de gestion. Le financement offre plusieurs atouts :
- Préserver la trésorerie pour les imprévus, les salaires ou d'autres investissements.
- Faire travailler l'engin dès sa mise en service : la mini-pelle génère du chiffre d'affaires pendant qu'elle est remboursée.
- Lisser la dépense sur une durée cohérente avec la durée d'utilisation de la machine (souvent 36 à 60 mois).
- Optimiser la fiscalité grâce à la déductibilité des intérêts ou des loyers.
Avant de vous décider, il peut être utile de comparer achat et location : notre guide faut-il acheter ou louer une mini-pelle ? pose les bases du raisonnement selon votre fréquence d'utilisation.
Le crédit amortissable classique
Le crédit classique (ou crédit affecté) est la formule la plus connue. Vous empruntez une somme pour financer l'achat de la mini-pelle, puis vous la remboursez par mensualités comprenant capital et intérêts. Dès le départ, vous êtes propriétaire de la machine : elle figure à l'actif de votre bilan si vous êtes professionnel, ou simplement dans votre patrimoine si vous êtes particulier.
Les points forts
- Propriété immédiate : aucune option d'achat à lever en fin de contrat.
- Simplicité : une fois le crédit soldé, l'engin vous appartient totalement et sa valeur de revente vous revient.
- Accessible aux particuliers comme aux professionnels.
Les limites
- Un apport est souvent demandé.
- Pour un professionnel, seuls les intérêts sont déductibles (pas le capital), mais la machine est amortissable comptablement.
Cette formule convient bien aux acheteurs qui comptent conserver leur mini-pelle plusieurs années et valoriser sa revente ultérieure.
La LOA (location avec option d'achat)
La location avec option d'achat, aussi appelée leasing avec option d'achat, consiste à louer la mini-pelle pendant une durée déterminée (par exemple 36 ou 48 mois) moyennant des loyers. À l'échéance, vous pouvez lever l'option d'achat pour une valeur résiduelle fixée à la signature et devenir propriétaire, restituer la machine ou, dans certains cas, repartir sur un contrat neuf.
Les points forts
- Loyers souvent plus souples qu'une mensualité de crédit, avec parfois un premier loyer majoré modulable.
- Flexibilité en fin de contrat : acheter, rendre ou changer d'engin.
- La valeur résiduelle connue d'avance facilite la planification budgétaire.
Les limites
- Vous n'êtes propriétaire qu'après avoir levé l'option d'achat.
- Le coût total peut dépasser celui d'un crédit classique si l'option est levée.
La LOA séduit les acheteurs qui veulent rester libres de renouveler leur matériel ou qui hésitent encore sur la machine idéale. Si c'est votre cas, le guide comment choisir sa mini-pelle vous aidera à cibler le bon modèle avant de vous engager.
Besoin d'une solution de financement ?
CZN Machinery propose un financement via Sofinco, avec étude personnalisée de votre dossier.
Le leasing / crédit-bail professionnel
Le crédit-bail (leasing au sens strict) est réservé aux professionnels. Une société de financement achète la mini-pelle et vous la loue sur une durée définie. Vous versez des loyers intégralement déductibles du résultat imposable, et une option d'achat pour une valeur résiduelle généralement faible est prévue en fin de contrat.
Les points forts
- Loyers déductibles en charges : l'intégralité du loyer réduit le bénéfice imposable (dans les conditions prévues par la réglementation).
- Pas d'immobilisation à l'actif pendant la location : l'engin n'apparaît au bilan qu'au moment de la levée d'option.
- Financement à 100 % possible, souvent sans apport important.
- Préservation des lignes de crédit bancaires pour d'autres besoins.
Les limites
- Réservé aux structures professionnelles (artisans, entreprises, exploitants agricoles).
- Engagement ferme sur la durée du contrat, avec pénalités en cas de résiliation anticipée.
Le crédit-bail est particulièrement apprécié des TPE et exploitations agricoles qui veulent optimiser leur fiscalité tout en équipant leur parc. Pour un usage agricole, consultez notre guide dédié à la mini-pelle en agriculture.
Les avantages fiscaux à connaître
La fiscalité dépend de votre statut (particulier ou professionnel) et du mode de financement retenu. Voici les grands principes, à valider avec votre expert-comptable :
- Récupération de la TVA : un professionnel assujetti peut généralement récupérer la TVA sur l'achat ou sur les loyers d'une mini-pelle utilisée pour son activité.
- Amortissement : en cas d'achat (comptant ou crédit), la machine s'amortit comptablement sur sa durée d'usage, ce qui réduit le résultat imposable année après année.
- Déductibilité des loyers : en crédit-bail et en LOA professionnelle, les loyers passent en charges déductibles.
- Déductibilité des intérêts : en crédit classique, seuls les intérêts d'emprunt (et non le capital) sont déductibles, en plus de l'amortissement.
Le bon choix fiscal dépend donc de votre résultat, de votre régime d'imposition et de votre horizon d'utilisation. Un engin que vous comptez garder longtemps plaide souvent pour l'achat ; un besoin de flexibilité et d'optimisation à court terme oriente vers le leasing. Pour cadrer votre budget global, pensez aussi à lire notre guide sur le prix d'une mini-pelle.
Comparatif des trois solutions
Le tableau ci-dessous synthétise les différences principales entre les trois modes de financement d'une mini-pelle.
| Critère | Crédit classique | LOA | Crédit-bail (leasing) |
|---|---|---|---|
| Public | Particuliers et pros | Particuliers et pros | Professionnels uniquement |
| Propriété de l'engin | Immédiate | À la levée d'option | À la levée d'option |
| Apport | Souvent demandé | 1er loyer majoré possible | Souvent faible ou nul |
| Déduction fiscale | Intérêts + amortissement | Loyers (si pro) | Loyers déductibles |
| Flexibilité fin de contrat | Faible (déjà propriétaire) | Élevée | Moyenne |
| Bilan comptable | Actif immobilisé | Hors bilan jusqu'à l'option | Hors bilan jusqu'à l'option |
Aucune solution n'est universellement meilleure : tout dépend de votre statut, de votre fiscalité et de la fréquence d'utilisation de la machine. Si vous n'avez qu'un chantier ponctuel à réaliser, la location simple d'une mini-pelle peut même se révéler plus économique qu'un financement à l'achat.
Financer sa mini-pelle avec CZN
Importateur direct basé à Toulouse depuis 2019, CZN Machinery propose une solution de financement via Sofinco pour accompagner votre acquisition. Cela vous permet d'étaler votre investissement sans mobiliser toute votre trésorerie, et de bénéficier d'un interlocuteur unique pour la machine comme pour le crédit.
Nos atouts pour sécuriser votre projet :
- Prix compétitifs grâce à l'importation directe, avec des mini-pelles neuves dès 4 125 € HT.
- Garantie 2 ans (24 mois) sur les machines neuves, et SAV assuré en France.
- Livraison partout en France et showroom à Toulouse pour découvrir les engins.
- Un parc d'engins d'occasion révisés sur 50 points et garantis 6 mois, finançables eux aussi.
- Plus de 5 500 clients déjà accompagnés.
Que vous visiez une micro-pelle compacte pour des tranchées ou un modèle plus puissant pour du terrassement, vous trouverez l'engin adapté dans notre gamme de mini-pelles. Notre équipe peut étudier avec vous le mode de financement le plus cohérent avec votre activité et votre fiscalité.
Un projet d'achat de mini-pelle ?
Parlons de votre financement et du modèle qui correspond à vos besoins.
En résumé, le choix entre crédit, LOA et leasing dépend avant tout de votre statut et de votre stratégie. Le crédit classique convient à qui veut la propriété immédiate, la LOA offre de la souplesse, et le crédit-bail optimise la fiscalité des professionnels. Dans tous les cas, prenez le temps de comparer le coût total et faites valider le volet fiscal par votre comptable avant de signer.